Seper Noticias

INICIO  |  EDICIONES ANTERIORES  |  FARMACIAS  |  NECROLÓGICAS  |  CONTACTO


El trigo argentino gana oportunidades en Brasil, mientras la soja y el maíz enfrentan presión sobre sus precios

Un informe de la Bolsa de Comercio de Rosario analiza el escenario de los principales cultivos argentinos. La menor producción de trigo en Brasil abre oportunidades para las exportaciones nacionales, mientras que la soja y el maíz mantienen un fuerte movimiento comercial, aunque con precios condicionados por la abundante oferta internacional.
Michlig encabezó la entrega de aportes a instituciones de San Guillermo

Domingo 8 de noviembre de 2026


La campaña agrícola argentina presenta un escenario dispar para sus tres principales cultivos. El trigo encuentra una oportunidad comercial ante la menor producción brasileña y las perspectivas de mayores importaciones de ese país. En tanto, la soja y el maíz mantienen un importante ritmo exportador, aunque la abundante disponibilidad de mercadería y las bajas internacionales limitan la recuperación de sus cotizaciones.

Así lo señala un informe de la Bolsa de Comercio de Rosario (BCR), elaborado por A. Rubicondi, F. Pennino, M. Contardi y E. Terré, que analiza el comportamiento del comercio exterior, las perspectivas productivas y la evolución de los precios agrícolas.


El trigo argentino encuentra una oportunidad en la menor producción brasileña

El mercado internacional presenta condiciones favorables para las exportaciones de trigo argentino, que atraviesan un período de intensa actividad comercial.

De acuerdo con estimaciones preliminares de NABSA, durante septiembre y octubre se habrían despachado cerca de 2 millones de toneladas de trigo, un volumen récord histórico para ese bimestre.

El movimiento también se refleja en la actividad portuaria. En octubre ingresaron más de 980.000 toneladas del cereal a los puertos argentinos mediante camiones, el registro más elevado para ese mes en los últimos años. El Gran Rosario concentró el 76% de esas descargas, alcanzando también una participación récord.

Sin embargo, la BCR advierte que el contexto internacional podría modificarse durante los próximos meses.

Rusia, uno de los principales exportadores mundiales, habría despachado alrededor de 2,9 millones de toneladas durante octubre, el mayor volumen desde el inicio de la campaña 2025/26.

A esto se suma la posibilidad de una reducción de las tensiones entre Rusia y Ucrania, que podría favorecer la normalización de los embarques desde la región del Mar Negro e incrementar la competencia internacional.


Brasil podría incrementar sus compras de trigo argentino
Brasil aparece como uno de los principales destinos con potencial para el trigo argentino. Las lluvias registradas durante la cosecha de invierno afectaron los rindes y la calidad del cereal brasileño, particularmente en São Paulo y Paraná.

Parte de la producción de esos estados no alcanzaría los estándares requeridos por la industria molinera.

Según las proyecciones de la Compañía Nacional de Abastecimiento de Brasil (CONAB), la producción brasileña de trigo para la campaña 2026/27 se ubicaría en 5,73 millones de toneladas, una caída del 27,2% respecto del ciclo anterior.

El impacto también se observa en la capacidad de abastecimiento interno. El Departamento de Agricultura de Estados Unidos (USDA) estima que Brasil cubriría con producción propia apenas el 47% de sus necesidades de consumo, frente al 63% de la campaña precedente. Sería el nivel más bajo desde el ciclo 2019/20.

En consecuencia, las importaciones podrían alcanzar cifras históricas. Mientras el USDA proyecta compras externas por 7,5 millones de toneladas, estimaciones privadas de Arbitrigo y Safras & Mercado ubican ese volumen entre 8,5 y 9 millones.

La Argentina dispone de condiciones para aprovechar esta oportunidad. La BCR calcula que, entre un remanente superior a 5 millones de toneladas de la campaña actual y una producción proyectada de 23,8 millones, la oferta total de trigo rondaría los 29 millones de toneladas.

No obstante, el organismo advierte que la evolución del mercado internacional podría cambiar a medida que avance la nueva campaña.


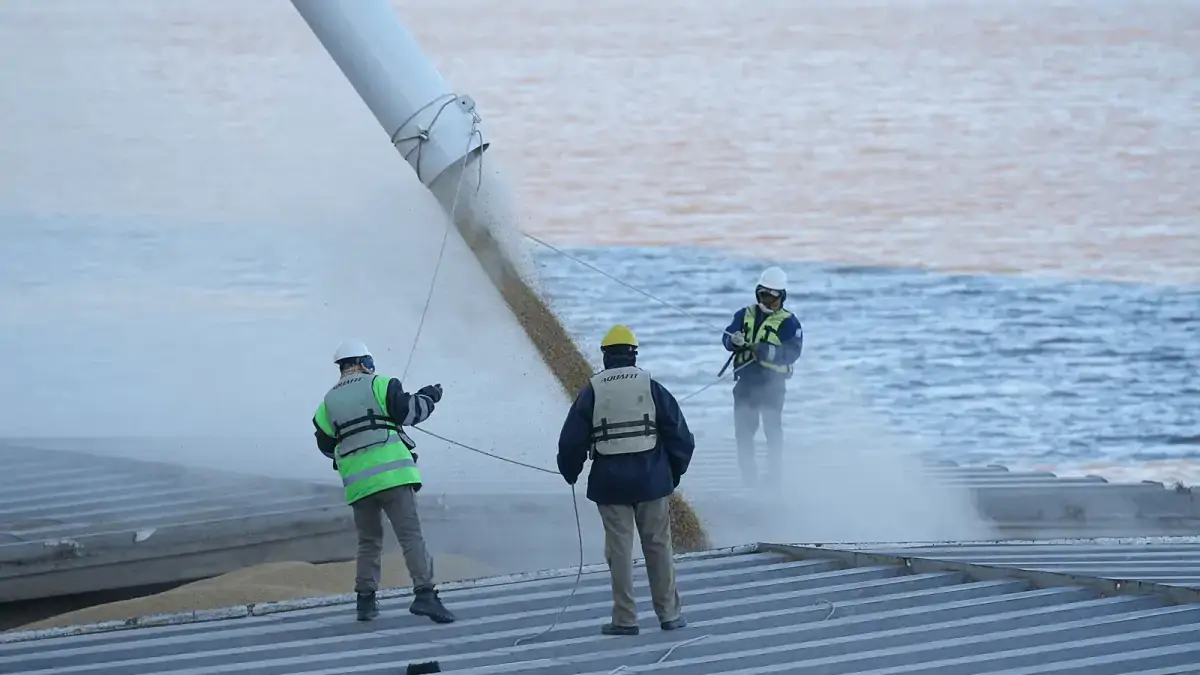
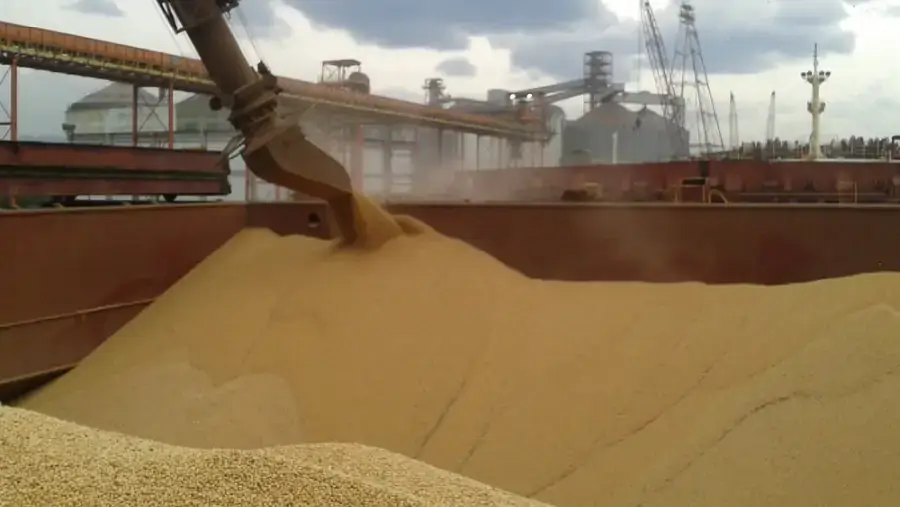
Embarque de soja en un puerto exportador argentino.
Embarque de soja en una terminal portuaria argentina.


La soja mantiene un fuerte ritmo exportador, pero crecen las importaciones

El complejo sojero argentino continúa mostrando un desempeño importante en el comercio exterior.

Entre abril y octubre, los despachos acumulados de poroto y subproductos, expresados en equivalente de poroto, alcanzaron las 30,2 millones de toneladas, según datos del INDEC y estimaciones preliminares de NABSA para octubre.

Ese volumen representa el 66% de las exportaciones proyectadas para toda la campaña 2025/26, una proporción que se mantiene en línea con el promedio histórico.

Por productos, las exportaciones de aceite de soja sumaron 3,88 millones de toneladas, el tercer mejor registro para esta altura del ciclo. Los embarques de harina alcanzaron 18,81 millones, apenas por encima del promedio de los últimos años, mientras que los despachos de poroto sin procesar totalizaron 5,31 millones.

Sin embargo, el movimiento exportador contrasta con una comercialización interna más moderada.

Al 28 de octubre, los compromisos de venta de soja de la campaña 2025/26 alcanzaban los 31,36 millones de toneladas. Esto significa que todavía quedaba por comercializar el 29,3% de la producción, una proporción 16,8 puntos porcentuales superior al promedio histórico.


Las importaciones de soja alcanzaron uno de los mayores registros del siglo
Uno de los datos más destacados del relevamiento es el volumen de soja importada por la Argentina durante la campaña actual.

Las compras externas de poroto llegaron a 5,5 millones de toneladas, el segundo registro más elevado del siglo.

El antecedente más importante corresponde a la campaña 2022/23, cuando una sequía histórica redujo la producción nacional a apenas 20 millones de toneladas, el nivel más bajo desde 1998/99, y obligó a recurrir masivamente a las importaciones.

El escenario actual tiene características diferentes. Entre los factores que explican el ingreso de mercadería se encuentra la producción récord de Paraguay, que durante la campaña 2025/26 superó por primera vez los 12 millones de toneladas, según las estimaciones del USDA.

En paralelo, las perspectivas para el aceite de soja argentino muestran señales positivas. La programación de embarques para los próximos 30 días alcanzó las 410.000 toneladas, el segundo registro más elevado de los últimos cinco años para esta semana.

La demanda de India, principal comprador mundial de aceites vegetales y uno de los destinos más importantes del aceite argentino, contribuye a sostener estas perspectivas. El país asiático registra importaciones en máximos de más de un año.


La caída de Chicago presiona sobre los precios de la soja

Pese al buen desempeño exportador, las cotizaciones de la soja comenzaron a reflejar con mayor intensidad las bajas internacionales.

En el mercado físico de Rosario, el valor de referencia se ubicó durante la semana en torno a los $540.000 por tonelada, equivalentes a unos US$350. Fue el nivel más bajo desde fines de agosto.

En Chicago, el contrato de soja con vencimiento en noviembre llegó a negociarse en US$436 por tonelada, después de haber superado los US$450 durante la semana anterior.

De esta manera, los futuros acumularon cuatro semanas consecutivas de pérdidas y alcanzaron mínimos de 11 semanas.

Entre los factores que explican la tendencia bajista se encuentra el avance de la cosecha estadounidense, que perfila una producción récord. Según el último informe Crop Progress del USDA citado por la BCR, la recolección ya había alcanzado el 88%.

También incidió la caída del petróleo Brent, que pasó de US$117 por barril el viernes anterior a ubicarse en torno a los US$94 durante la semana analizada. La retracción, cercana al 20%, estuvo asociada a mayores expectativas de un acuerdo entre Estados Unidos e Irán y a una reducción de las perspectivas de tensión en el mercado energético.


El maíz sostiene las exportaciones, pero la abundante oferta presiona los precios

El maíz argentino también mantiene un importante dinamismo comercial. Durante octubre, los embarques habrían superado los 3,9 millones de toneladas, de acuerdo con las estimaciones de NABSA.

Vietnam se destacó entre los principales compradores, con adquisiciones cercanas al millón de toneladas durante ese mes.

Las perspectivas inmediatas también muestran una intensa actividad portuaria. La programación de embarques, conocida como line up, se ubicó cerca de los 2 millones de toneladas, el registro más alto de los últimos cinco años para esta altura del calendario y prácticamente el doble del promedio de las últimas campañas.

El contexto internacional contribuye a sostener la competitividad del cereal argentino.

Ucrania enfrenta dificultades para colocar su producción debido a las interrupciones en la navegación por el Mar Negro, en medio de la escalada del conflicto bélico.

Brasil, por su parte, registra un menor ritmo exportador. Entre marzo y octubre habría embarcado alrededor de 22 millones de toneladas, un volumen 12,5% inferior al del mismo período del año anterior y 24% por debajo del promedio de las últimas cuatro campañas.

La mayor demanda interna brasileña también contribuye a reducir su saldo exportable.

En este escenario, el maíz argentino se posiciona como una alternativa competitiva para distintos destinos, lo que explica la fuerte demanda externa y el elevado volumen de embarques.


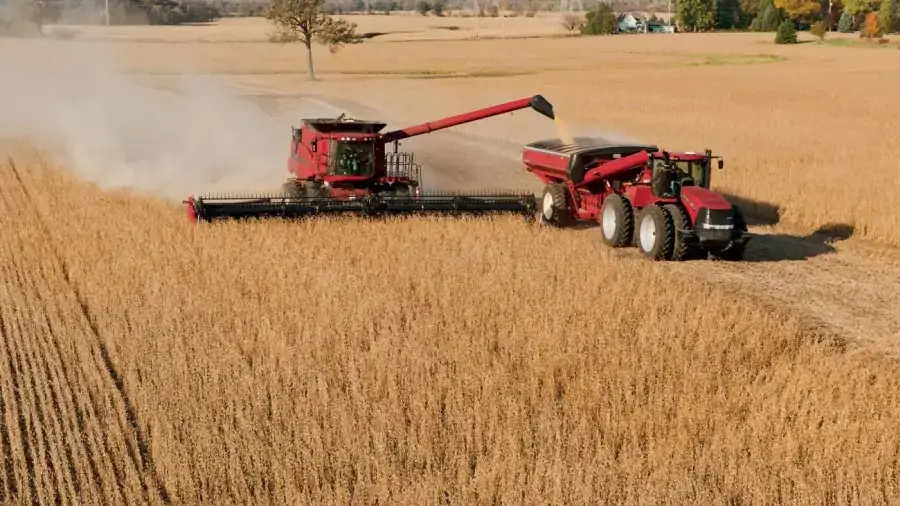
Cosechadora recolectando maíz en un campo agrícola.
La cosecha de maíz y la abundante oferta condicionan los precios del cereal en el mercado argentino.


Un elevado saldo comercial limita la recuperación de los precios

Pese al dinamismo exportador, la abundante disponibilidad de maíz impide que el movimiento comercial se traduzca en una mejora de las cotizaciones.

Según las estimaciones de la BCR, al comparar las compras acumuladas por el sector exportador con los embarques realizados hasta fines de octubre, quedaría un remanente de aproximadamente 8,8 millones de toneladas sin despachar.

Se trata del volumen más elevado de toda la serie histórica y representa el 26% de las compras totales, el segundo registro relativo más alto.

La disponibilidad también es importante en el mercado interno. Aun considerando la aceleración reciente de las ventas y descontando el uso como semilla, quedarían más de 14,4 millones de toneladas de maíz por comercializar, el mayor volumen registrado para esta altura del ciclo.

Esta combinación de abundante oferta y una demanda exportadora que ya tiene cubiertas buena parte de sus necesidades explica la presión sobre los precios.

En Chicago, el maíz llegó a negociarse a US$173,5 por tonelada durante la semana analizada, acumulando una caída cercana al 20% desde los máximos registrados a fines de septiembre.

La tendencia también se trasladó al mercado argentino. En Rosario, la cotización de referencia se ubicó en torno a los US$179,2 por tonelada, unos US$10,8 por debajo de los valores de la semana anterior.

Para las posiciones futuras, los contratos de diciembre y abril ajustaron en torno a los US$187,4 y US$187,6 por tonelada, respectivamente.

La Bolsa de Comercio de Rosario señala que, a diferencia de lo habitual para esta época del año, los precios disponibles y los futuros mantienen una trayectoria similar, sin que se reduzca la brecha entre ambos.

En ese marco, el pase a diciembre se ubica en torno al 32% de tasa nominal anual y suma US$7,4 por tonelada, el valor absoluto más elevado de los últimos diez años.


Un mercado con oportunidades comerciales y desafíos de precios

El análisis de la Bolsa de Comercio de Rosario muestra que los tres principales cultivos argentinos atraviesan situaciones diferentes.

El trigo encuentra una oportunidad para ampliar sus exportaciones, especialmente por el déficit productivo de Brasil y sus mayores necesidades de importación.

La soja mantiene un importante movimiento externo y buenas perspectivas para el aceite, aunque las importaciones de poroto y las bajas de Chicago condicionan el mercado.

El maíz, por su parte, sostiene un elevado ritmo de embarques y gana competitividad frente a otros proveedores, pero el importante volumen de mercadería disponible limita la posibilidad de una recuperación de los precios.

De esta manera, el desempeño exportador no se traduce necesariamente en mejores cotizaciones para los productores, en un mercado internacional marcado por la abundancia de oferta y la competencia entre países proveedores.

Fuente: Bolsa de Comercio de Rosario (BCR). Informe elaborado por A. Rubicondi, F. Pennino, M. Contardi y E. Terré.


Lectura rápida: lo que debes saber

  • Brasil podría importar entre 7,5 y 9 millones de toneladas de trigo ante la caída de su producción.
  • La Argentina importó 5,5 millones de toneladas de soja, el segundo registro más elevado del siglo.
  • Las exportaciones de soja alcanzaron 30,2 millones de toneladas entre abril y octubre.
  • El maíz superó los 3,9 millones de toneladas embarcadas durante octubre.
  • La abundante oferta internacional y los elevados saldos disponibles presionan sobre los precios de la soja y el maíz.
 

facebook seper noticias

instagram seper noticias

X seper noticias

INICIO

EDICIONES ANTERIORES

FARMACIAS DE TURNO

NECROLÓGICAS

CONTACTO

VOLVER


SEPER NOTICIAS ©2026

Romang, Santa Fe, Argentina.

Se permite la reproducción parcial o total del material periodístico citando la fuente.